Guide
Carrosserie à Annecy, réparer après un accident
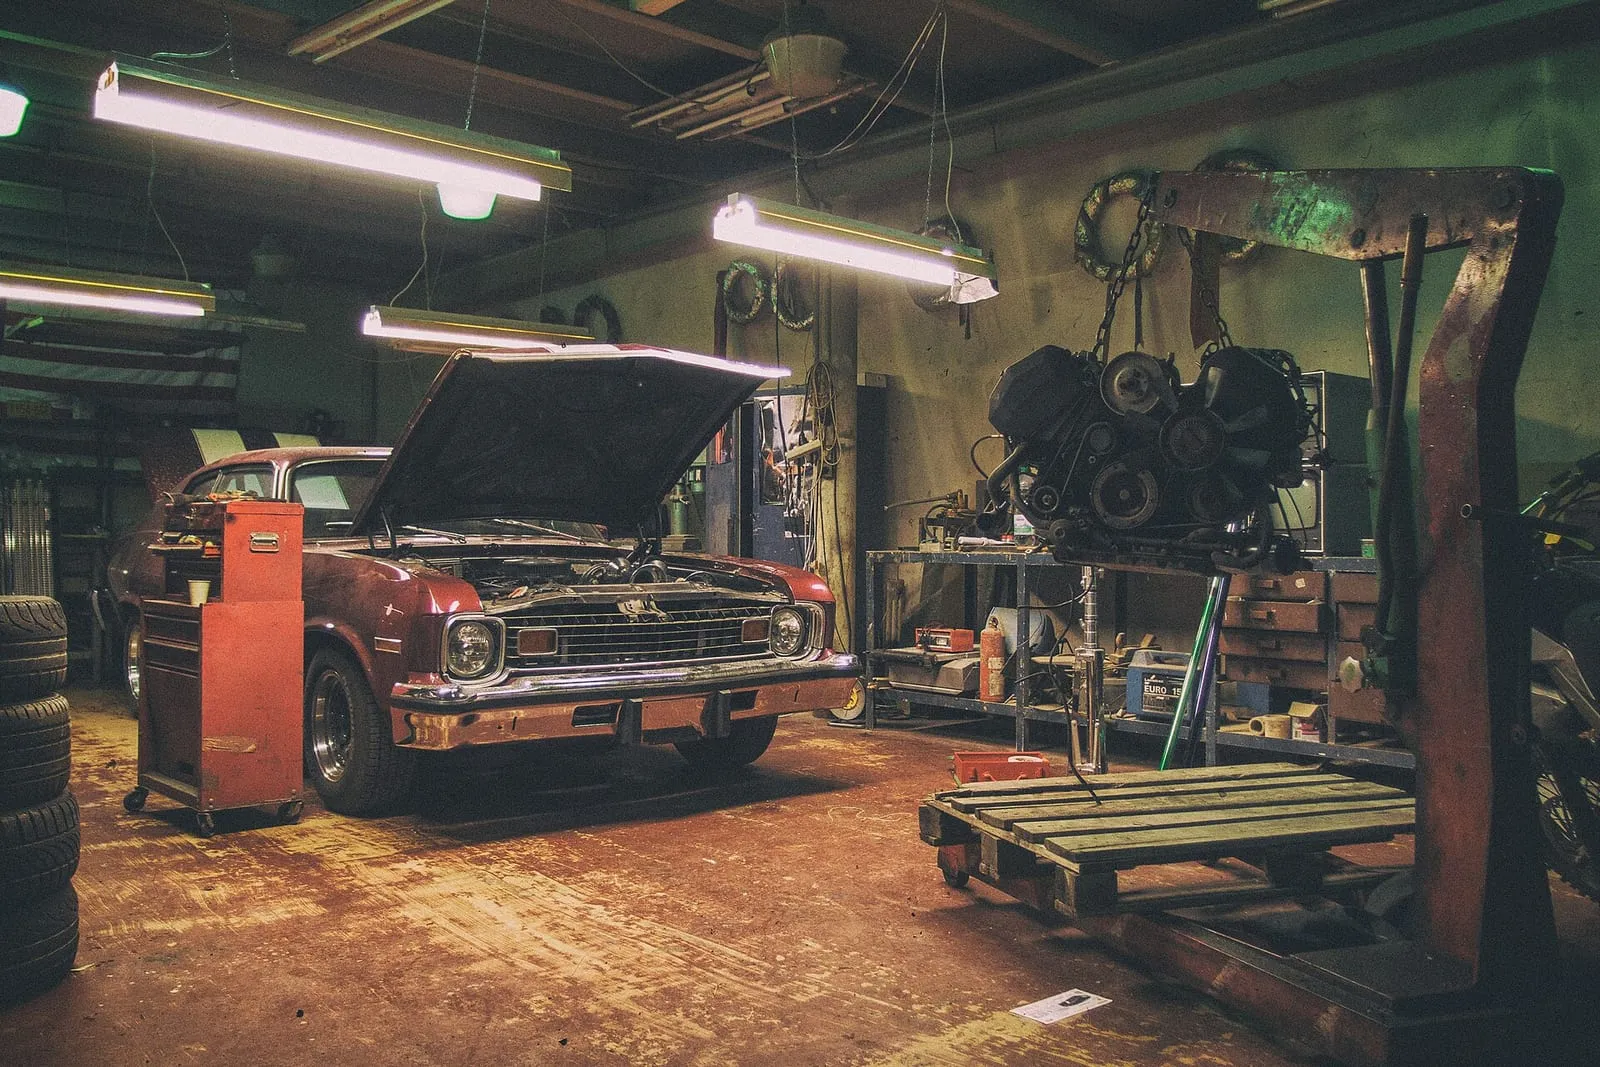
Un choc de carrosserie met en jeu trois acteurs : l’assuré, son assureur et l’atelier. Les règles qui les lient sont écrites, et elles protègent surtout l’assuré, à condition de les connaître avant de signer quoi que ce soit. Voici ce qu’un carrossier d’Annecy peut faire, ce que l’assureur peut imposer, et ce qu’aucun des deux ne peut décider seul.
Le réparateur, c’est l’assuré qui le choisit
L’article L. 211-5-1 du code des assurances, issu de la loi Hamon de 2014, impose deux choses à l’assureur automobile : mentionner dans le contrat la faculté pour l’assuré de choisir librement son réparateur, et l’en informer au moment de la déclaration de sinistre, y compris par téléphone.
Aucune clause contraire ne tient. Un assureur peut recommander un réseau d’ateliers agréés, proposer une prise en charge chez un partenaire, et expliquer que cela simplifie l’expertise. Il ne peut pas conditionner l’indemnisation au choix de son réseau.
Déclarer le sinistre dans les délais
L’article L. 113-2 du code des assurances oblige l’assuré à donner avis à son assureur dès qu’il a connaissance du sinistre, et au plus tard dans le délai fixé par le contrat. Ce délai ne peut pas être inférieur à cinq jours ouvrés, et il tombe à deux jours ouvrés en cas de vol.
Le retard n’entraîne pas automatiquement la perte de la garantie. Une clause de déchéance ne peut être opposée à l’assuré que si l’assureur démontre que le retard lui a causé un préjudice, par exemple en empêchant une expertise fiable.
Le constat amiable rempli sur place, avec les coordonnées du tiers et des photos des deux véhicules, reste la meilleure pièce du dossier. Il se transmet avec la déclaration.
L’expertise fixe le montant
L’assureur mandate un expert pour chiffrer les dommages. L’assuré peut assister à l’expertise, sur rendez-vous, et demander une copie du rapport : c’est ce document qui indique les réparations prises en charge, les pièces retenues, neuves ou d’occasion, et les postes refusés.
En cas de désaccord, l’assuré peut faire réaliser une contre-expertise. Elle est à ses frais, sauf clause contraire du contrat, et son rapport ne lie pas l’assureur. L’usage est de la demander avant d’engager les travaux, jamais après.
Qui paie l’atelier
Le code des assurances permet à l’assuré de signer une cession de créance au profit du réparateur, sur le fondement de l’article L. 211-5-2. L’atelier se fait alors payer directement par l’assureur, dans la limite de l’indemnité due, et le client n’avance plus la totalité de la facture.
Les clauses qui interdisent cette cession sont nulles. Concrètement, un carrossier qui propose une cession de créance fait un choix courant et licite, et le client garde la main sur le montant de sa franchise, qui reste à sa charge.
Ce que l’atelier doit afficher
L’arrêté du 27 mars 1987 impose un double affichage des tarifs, à l’entrée de l’établissement et dans le local d’accueil, aux entreprises de réparation, d’entretien, de dépannage et de remorquage. Les taux horaires TTC apparaissent séparément pour la mécanique, la tôlerie et la peinture, avec le mode de calcul retenu.
Au-delà de 25 € TTC, le carrossier remet une note détaillée : date, identité complète du professionnel avec son numéro Siren, kilométrage, décompte de chaque prestation, dénomination des pièces neuves, d’occasion ou en échange standard, total hors taxes et TTC. Il doit aussi proposer des pièces d’occasion quand c’est possible, ce qui vaut pour une porte ou un rétroviseur.
Le défaut d’affichage est puni d’une amende administrative pouvant atteindre 3 000 € pour une personne physique et 15 000 € pour une personne morale, sur le fondement de l’article L. 131-5 du code de la consommation.
Réparer ou se faire indemniser
L’indemnisation obéit au principe indemnitaire de l’article L. 121-1 du code des assurances : l’assuré doit être replacé dans la situation où il se trouvait avant le sinistre, sans profit. La réparation intégrale ne peut donc dépasser la valeur du dommage.
Quand le coût des réparations dépasse la valeur de remplacement du véhicule, l’assureur indemnise cette valeur, et le véhicule peut être déclaré économiquement irréparable au sens de l’article L. 327-1 du code de la route. L’assureur propose alors le rachat de l’épave, que l’assuré reste libre d’accepter ou de refuser.
Un véhicule réparé pour une somme modeste, avec une franchise de 300 €, se traite souvent sans expertise approfondie. Un choc structurel, un airbag déclenché ou un longeron touché changent de catégorie, et l’expertise devient la pièce maîtresse du dossier.
Pour l’entretien courant et la mécanique, notre page sur les garages d’Annecy détaille les obligations d’affichage et de facturation qui s’appliquent aussi en carrosserie. Le contrôle technique périodique, obligatoire pour circuler, est décrit sur la page du contrôle technique à Annecy.
Les informations de cette page ont été relevées le 12 novembre 2026 sur le code des assurances, aux articles L. 113-2, L. 113-5-1, L. 121-1, L. 211-5-1 et L. 211-5-2, sur l’article L. 327-1 du code de la route et sur l’arrêté du 27 mars 1987 relatif à l’affichage des tarifs et à la remise d’une note.